Las baterías de ánodo de silicio pasaron del laboratorio a eléctricos de producción — pero solo los caros
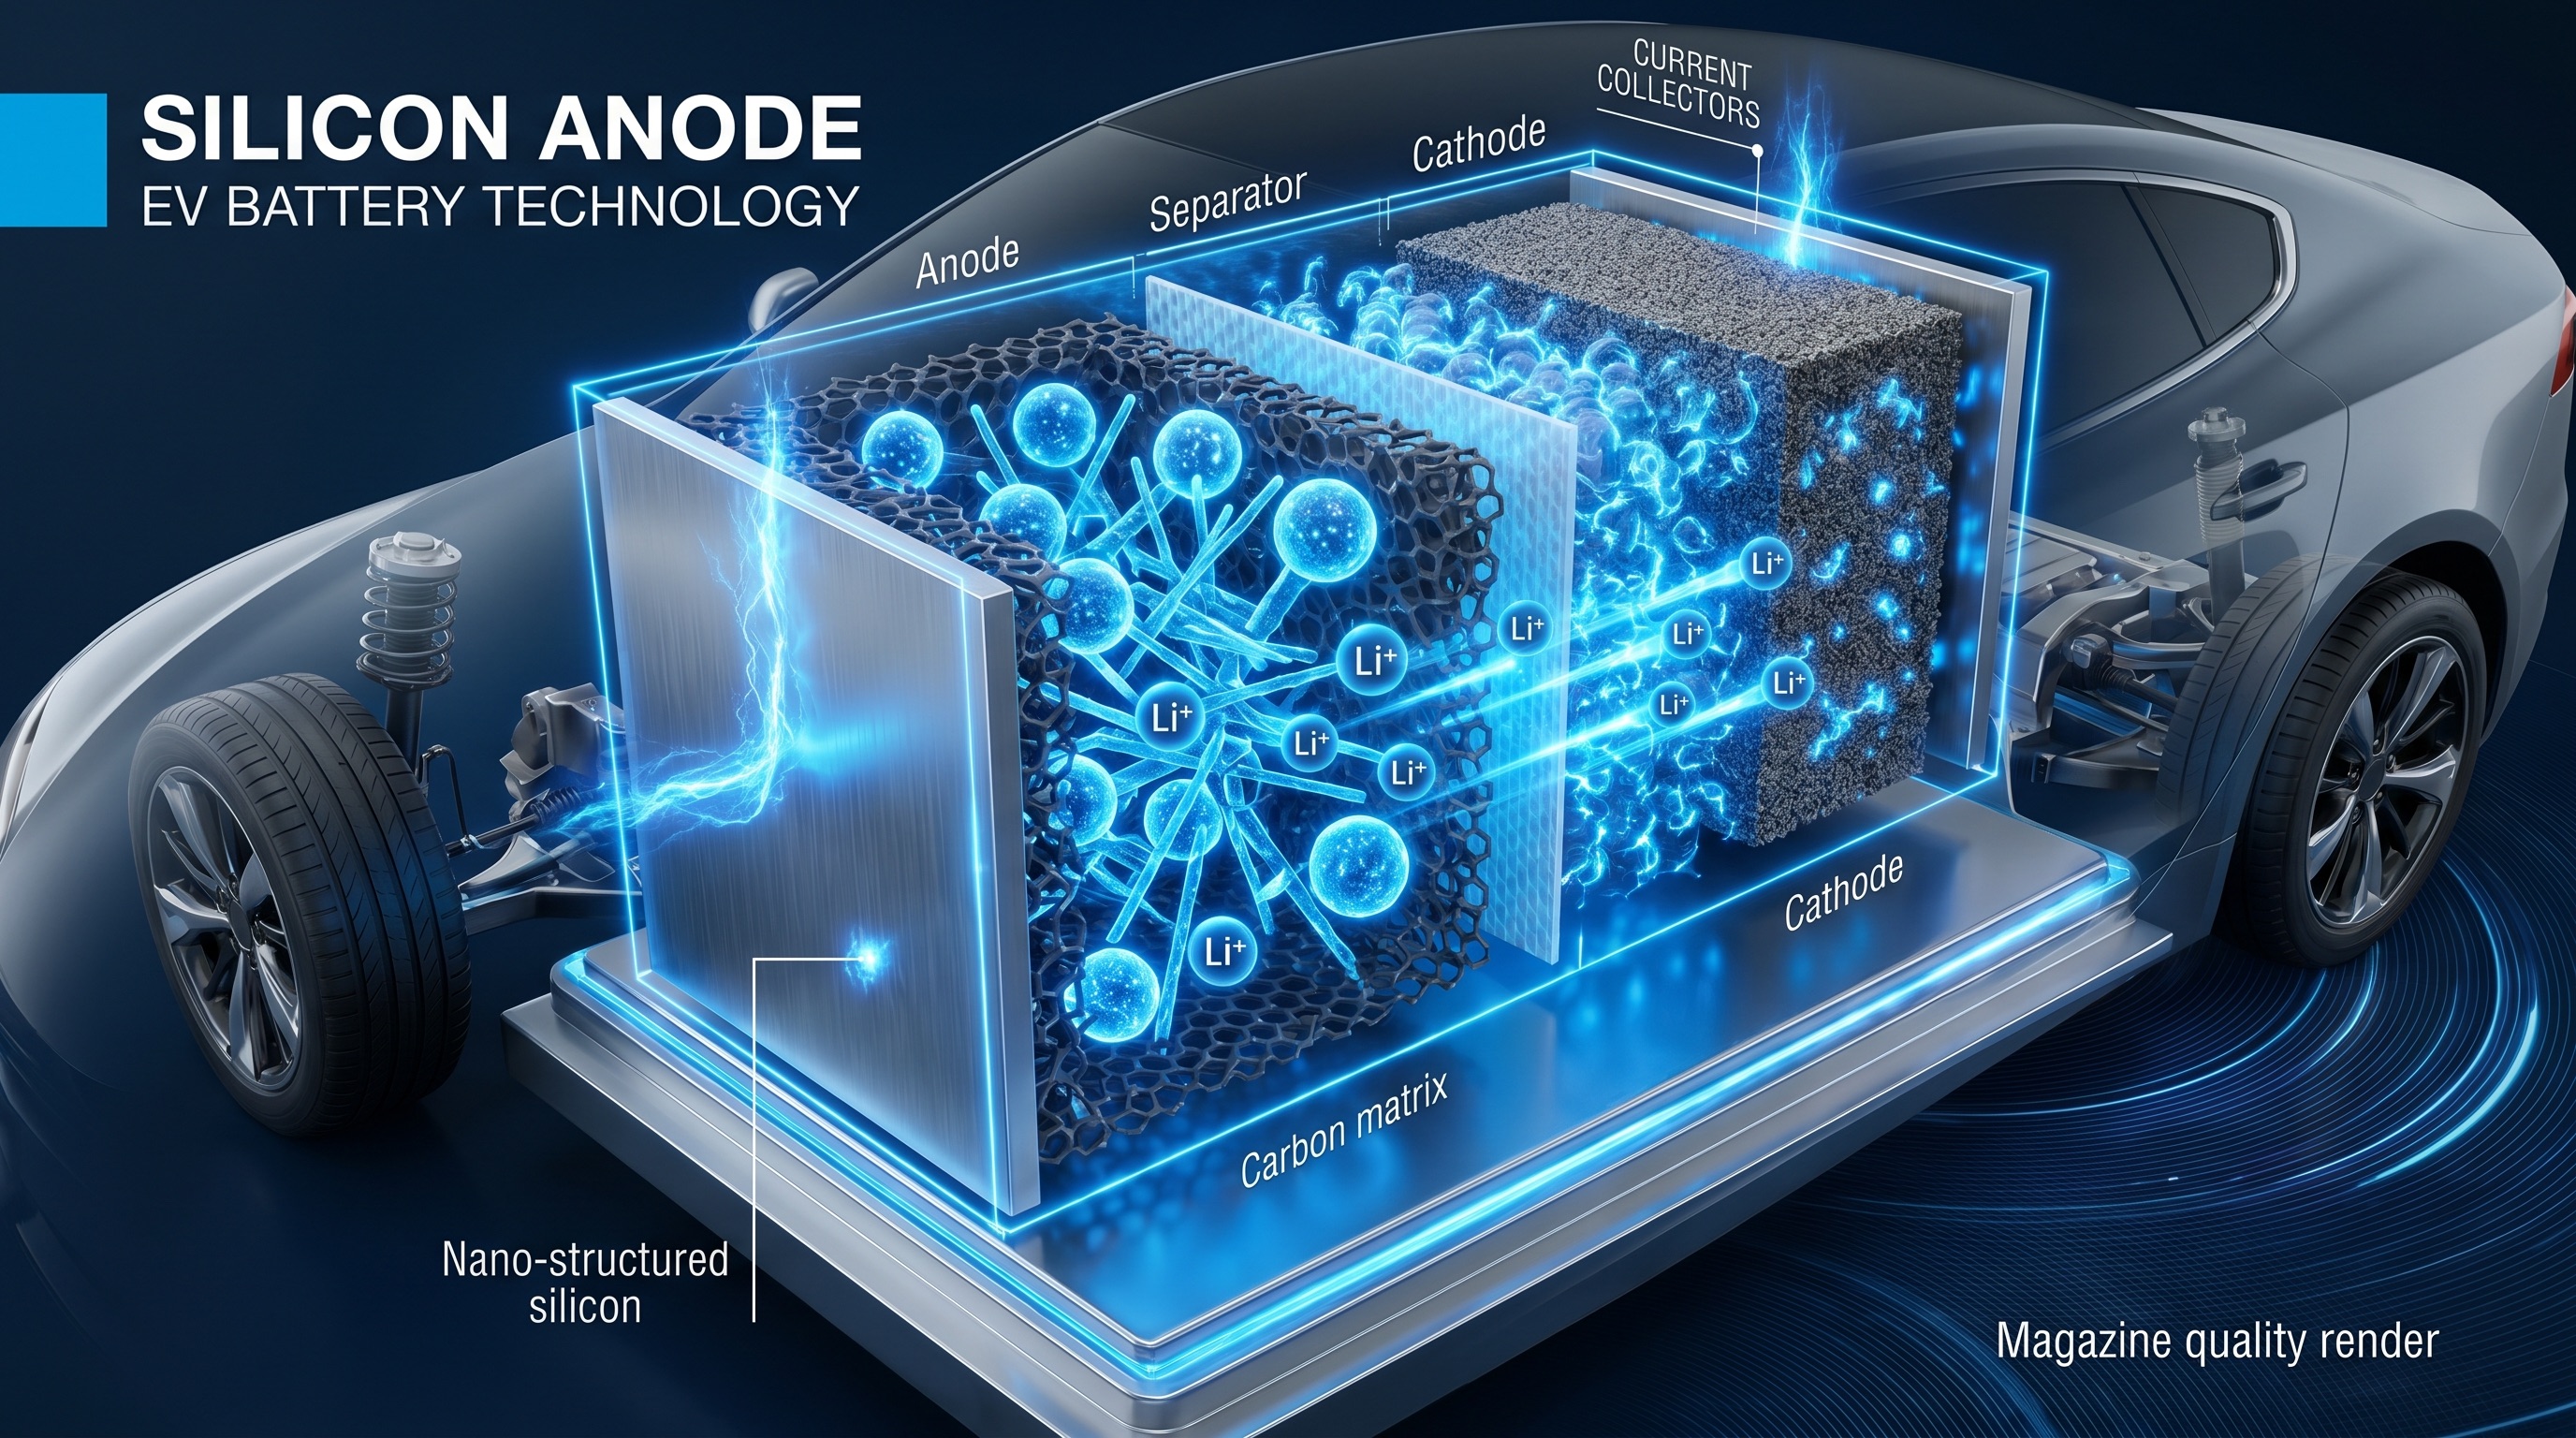
El G580 EQ de Mercedes gana un 20% más de autonomía con un paquete de ánodo de silicio, y la fábrica de Sila escala hacia 250 GWh.
Últimos artículos sobre IA, tecnología y desarrollo de software.

El G580 EQ de Mercedes gana un 20% más de autonomía con un paquete de ánodo de silicio, y la fábrica de Sila escala hacia 250 GWh.

Las celdas de sodio Naxtra de CATL ya se están produciendo en vehículos de serie a unos $19/kWh, una fracción del costo del litio. Las contrapartidas explican exactamente qué EV recibirán sodio primero, y cuáles nunca lo harán.

Las celdas de sodio-ion de CATL retienen un 90% de capacidad a -40°C, frente al 80% aproximado del litio. Con los primeros EV de pasajeros equipados con packs de sodio-ion llegando en 2026, la verdadera ventaja de esta tecnología no es el costo — es una física que el litio no puede igualar.

El reciclaje hidrometalúrgico moderno recupera ahora más del 95% del litio y cobalto con márgenes de ganancia del 35-45% a escala. Sin embargo, Ascend Elements se declaró en quiebra en abril y Li-Cycle fue adquirida tras la insolvencia. He aquí por qué el funcionamiento de la tecnología y la supervivencia del negocio son dos problemas diferentes.

QuantumScape, Samsung SDI, Toyota, Nissan y CATL tienen todas plazos para las baterías de estado sólido para VE — y todos se han retrasado. Aquí está dónde se encuentra realmente cada programa a mediados de 2026, y cuándo existirá un VE real de estado sólido.

<p>El estándar nacional chino para baterías de estado sólido entró en vigor el 1 de julio de 2026, obligando a los fabricantes de automóviles a demostrar un contenido de electrolito líquido inferior al 5% o dejar de usar la etiqueta de all-solid-state por completo. Dongfeng, GAC, BYD y Geely ya se están apresurando para cumplir.</p>

Las celdas de iones de sodio llegan a 55-70 $/kWh en 2026, subcotizando al fosfato de hierro y litio hasta en un 40 por ciento, y CATL está llevando la química a producción en masa para vehículos eléctricos baratos y almacenamiento estacionario, en lugar de coches insignia de largo alcance.

Los EV modernos superan fácilmente las 250 millas de autonomía. La verdadera barrera de adopción en 2026 es la infraestructura de carga: fallos de fiabilidad, brechas geográficas y una experiencia de red fragmentada que Tesla resolvió en gran medida, pero el resto de la industria no.

Después de años de estar perpetuamente a cinco años de distancia, las baterías de estado sólido están entrando en fases reales de preproducción en Toyota, QuantumScape y CATL — pero el camino hacia tu vehículo es más específico y difícil de lo que sugieren los titulares.
Durante 20 años, los ánodos de silicio han sido la respuesta teórica a las limitaciones de autonomía del ion-litio. La química almacena 10 veces más litio que el grafito. El problema era que el silicio se agrieta cuando se hincha durante la carga. Varias empresas ya han resuelto eso — y los primeros vehículos eléctricos con ánodo de silicio están llegando.

En el primer trimestre de 2026, BYD vendió más vehículos que Toyota, GM o Volkswagen, marcando la primera vez que un fabricante chino lidera las ventas globales de autos. Esto es lo que lo impulsó.

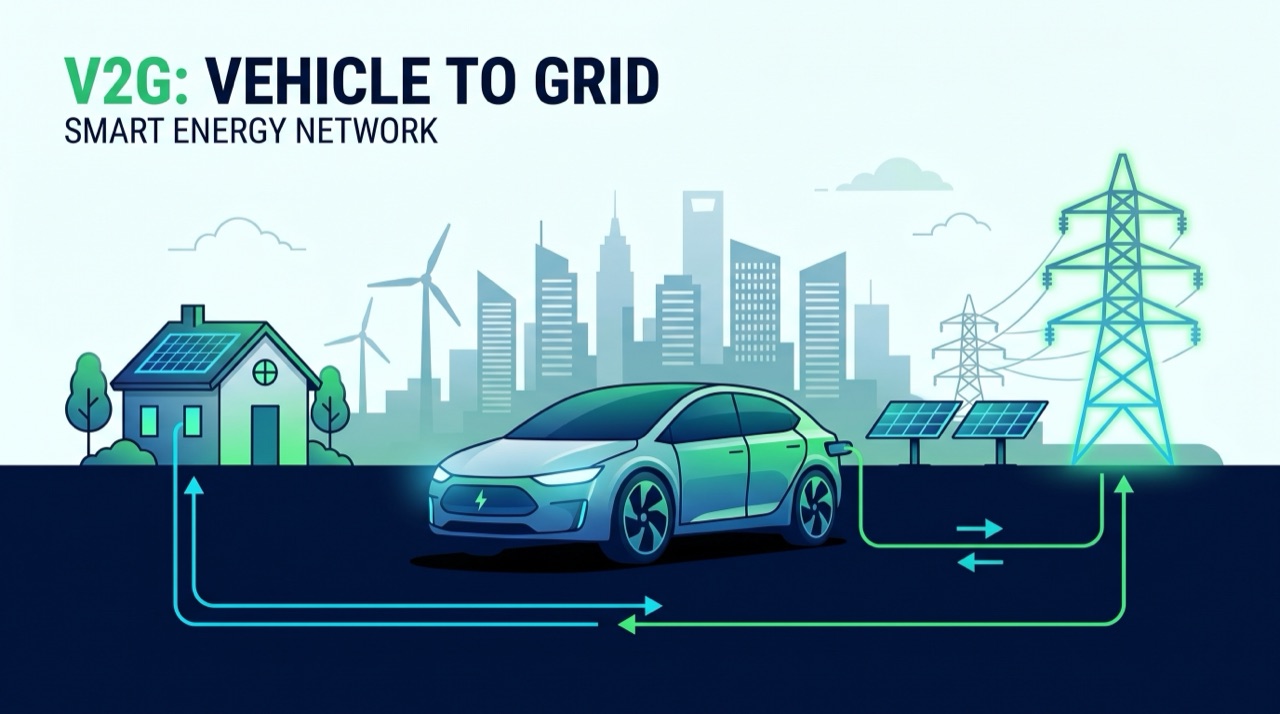
La carga bidireccional, que permite que un vehículo eléctrico devuelva energía a la red o al hogar durante los picos de demanda, es un concepto que lleva más de una década sobre la mesa. En 2026, por fin se convierte en una realidad comercial: la Ford F-150 Lightning, los Hyundai IONIQ 5 y 6, el Nissan LEAF y los modelos más recientes de Volkswagen ya la admiten. Las empresas eléctricas están pagando a los propietarios de vehículos eléctricos por este servicio.