Las primas de seguro de vehículos eléctricos suben más rápido que las de coches de gasolina, y los costos de reparación son la razón
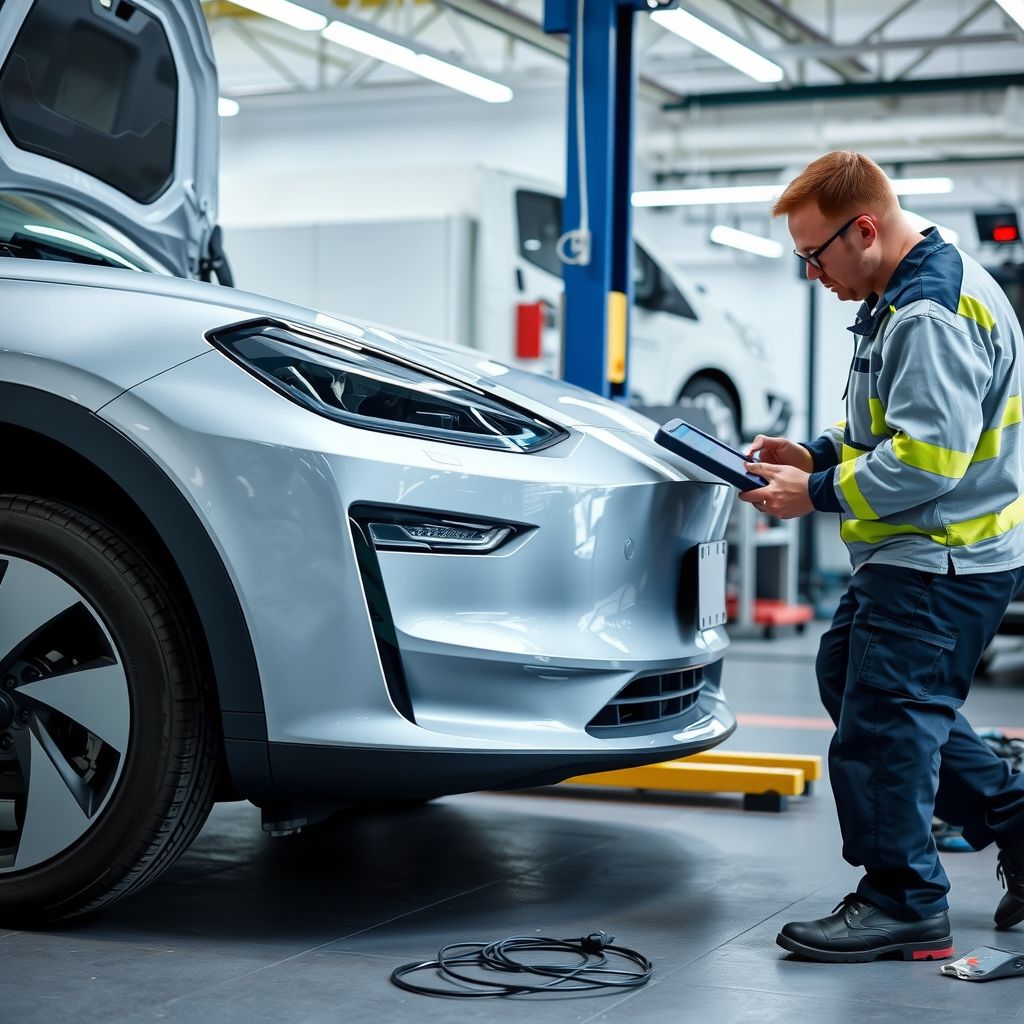
Los propietarios de vehículos eléctricos se encuentran con la misma sorpresa en cada renovación: su prima subió más de lo que lo hizo la de un coche de gasolina comparable, a pesar de que los vehículos eléctricos generalmente obtienen buenas calificaciones de seguridad y tienen menos piezas móviles que puedan fallar mecánicamente. El comportamiento al conducir no es la variable a la que están reaccionando las aseguradoras. Es la factura de reparación.
El paquete de baterías cambia las cuentas de cada reclamo
En un vehículo de combustión tradicional, una colisión a baja velocidad en un estacionamiento o un choque trasero menor suele ser solo un parachoques, un sensor, tal vez un guardabarros. En la mayoría de los vehículos eléctricos, el paquete de baterías es un elemento estructural integrado en el piso del chasis, lo que significa que una colisión lo suficientemente severa como para afectar el paquete —incluso moderadamente— puede desencadenar una inspección completa del paquete, y en muchos casos un reemplazo completo, antes de que el vehículo sea declarado seguro para conducir de nuevo. Un paquete de baterías dañado no es algo que un taller de carrocería simplemente repare; normalmente tiene que volver a una instalación certificada para inspección celda por celda, y los paquetes de repuesto siguen siendo uno de los componentes más caros de cualquier vehículo, eléctrico o no.
Esto cambia la economía de reclamos que serían rutinarios en un coche de gasolina. Las aseguradoras cada vez más declaran pérdida total a vehículos eléctricos tras accidentes que habrían sido una reparación directa en un vehículo de combustión equivalente, precisamente porque el costo de diagnóstico y reemplazo de un paquete de baterías al límite supera el valor del vehículo después de la reparación. Una tasa más alta de pérdida total en accidentes comparativamente menores eleva la severidad de los reclamos, y la severidad de los reclamos es el factor individual más importante en la fijación de primas.
Los sensores ADAS convirtieron una reparación de parachoques en un trabajo de recalibración
El segundo factor que agrava esto son los sistemas avanzados de asistencia al conductor (ADAS). Los vehículos eléctricos tienen una probabilidad desproporcionadamente mayor de venir con un denso arreglo de sensores —cámaras frontales, radar, a veces lidar— montados en o cerca del parachoques delantero y el parabrisas. Reemplazar un parachoques en un coche con este hardware no es solo cambiar un panel; cada cámara y unidad de radar afectada por la reparación necesita recalibración estática y dinámica después, realizada con equipo especializado, a menudo requiriendo una visita a un taller certificado por el concesionario en lugar de un taller de carrocería independiente. Ese paso de recalibración añade horas de mano de obra y costos de equipo especializado a reparaciones que antes eran trabajos de un solo día.
Esto no es exclusivo de los vehículos eléctricos en principio —los coches de gasolina con los mismos paquetes ADAS tienen el mismo requisito de recalibración— pero los vehículos eléctricos tienden a ser más nuevos en promedio y llevan estos sistemas en una tasa más alta en toda la flota, por lo que el impacto agregado en el costo de reparación recae con más fuerza específicamente en los datos de reclamos de vehículos eléctricos.
La escasez de piezas y la especialización laboral añaden una tercera capa
Las piezas específicas de vehículos eléctricos —módulos de batería, inversores, arneses de cableado de alto voltaje especializados— tienen un mercado de repuestos más delgado y menos técnicos certificados capaces de darles servicio de forma segura, ya que el trabajo de alto voltaje requiere una certificación en la que la mayoría de los talleres de carrocería generales no han invertido. Esa escasez se traduce en plazos de reparación más largos (lo que eleva los costos de reembolso de auto de alquiler bajo la mayoría de las pólizas) y tarifas laborales más altas para los técnicos certificados. Las aseguradoras incorporan todo esto en el precio, y no es un problema transitorio que se resuelva a medida que madure el mercado de piezas: se resuelve en la misma línea de tiempo de varios años que el propio crecimiento de la flota de vehículos eléctricos, porque la oferta de técnicos certificados y las redes de distribución de piezas escalan con el volumen de vehículos, no por delante de él.
Qué significa esto realmente para un propietario o comprador de un vehículo eléctrico
Nada de esto significa que los vehículos eléctricos sean inseguros o una mala compra: significa que la comparación del costo del seguro debe hacerse antes de la compra, no después del primer aviso de renovación. Algunas cosas concretas que vale la pena hacer:
Obtenga una cotización de seguro para el modelo específico antes de comprar, no para el modelo en general. Los paquetes de sensores ADAS y las configuraciones del paquete de baterías varían significativamente entre versiones del mismo vehículo eléctrico, y esa variación se refleja directamente en las primas cotizadas.
Pregunte específicamente a la aseguradora sobre la cobertura de reemplazo del paquete de baterías y los umbrales de pérdida total. Algunas aseguradoras ahora ofrecen cláusulas específicas para vehículos eléctricos que limitan los costos de reemplazo de baterías o amplían los umbrales de pérdida total; esto merece una pregunta directa en lugar de asumir que la cobertura integral estándar lo trata igual que a un vehículo de combustión.
Tenga en cuenta la proximidad de la red de reparación, no solo el precio sugerido. Un vehículo de un fabricante con pocos centros de reparación certificados en su región tendrá ciclos de reclamos más largos y mayor exposición a reembolso de alquiler sin importar el precio de etiqueta del coche.
Trate las opciones ADAS como una decisión de costo de seguro, no solo una característica de conveniencia. Cuantos más sensores lleve una versión, más caro se vuelve recalibrar completamente un choque rutinario: factore esto al decidir qué paquete de opciones realmente tiene sentido financiero.
Es probable que la brecha de primas entre vehículos eléctricos y coches de gasolina comparables se estreche en los próximos años a medida que la oferta de técnicos certificados se ponga al día y la reparación del paquete de baterías —en lugar del reemplazo completo— se estandarice más. Hasta entonces, la brecha es un costo real de propiedad, no una sobrecorrección actuarial, y vale la pena calcularla antes de firmar, no después del primer reclamo.