A Lua Está a Ficar Ocupada: Artemis, Módulos Lunares Comerciais e a Corrida para Construir uma Economia Lunar
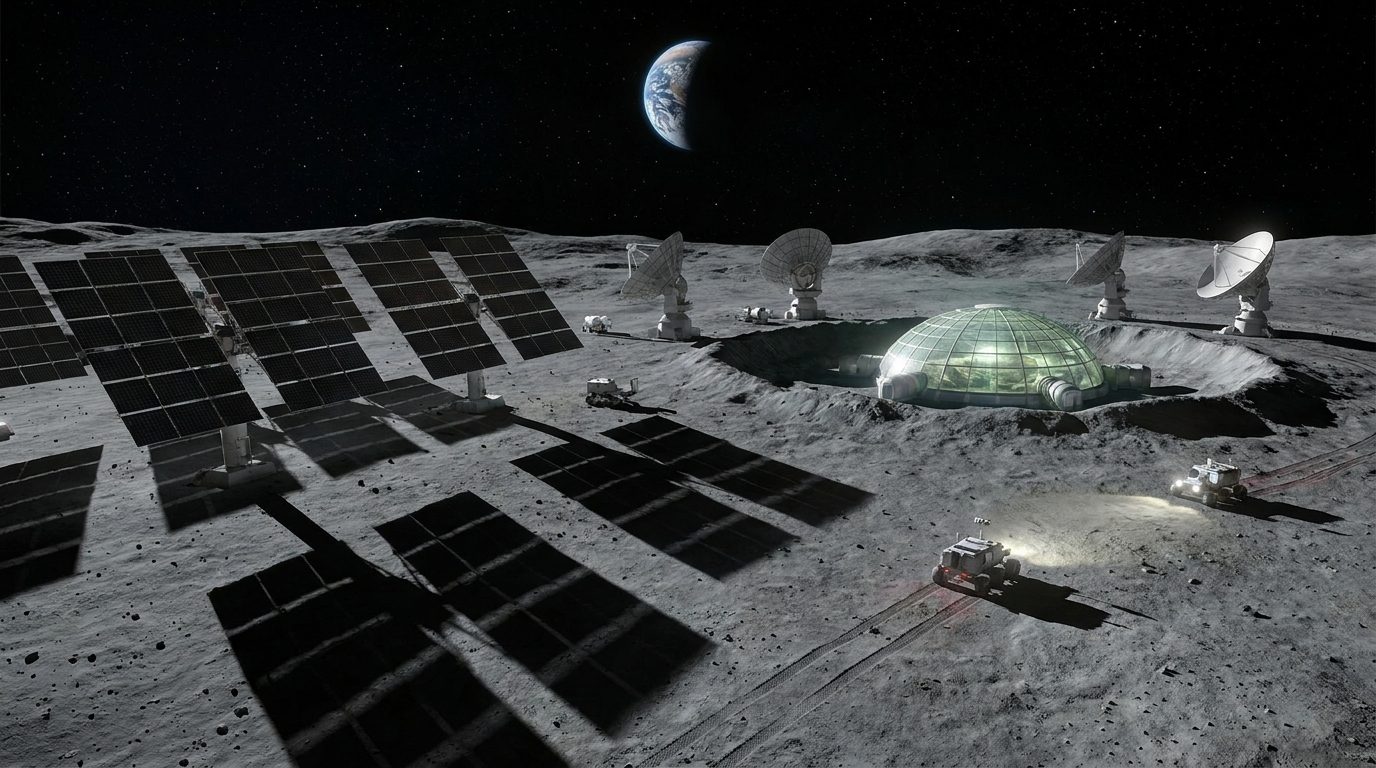
Pela primeira vez desde a Apollo 17 em 1972, os humanos preparam-se para regressar à Lua — não por bandeiras e pegadas, mas para uma presença sustentada. O programa Artemis da NASA, os módulos lunares comerciais da Intuitive Machines e da Firefly e os planos para a estação Lunar Gateway estão a convergir em algo que parece menos um programa espacial e mais os estágios iniciais de uma indústria. A Lua já não é apenas um destino. Está a tornar-se um lugar para onde as pessoas estão a construir.
Onde a Artemis Realmente Está em 2026
A Artemis I voou em novembro de 2022 — um teste não tripulado do Sistema de Lançamento Espacial (SLS) e da cápsula Orion que enviou a nave numa missão de 25 dias à volta da Lua e de regresso. Funcionou. O escudo térmico aguentou. Os sistemas de navegação e comunicações atuaram. Esse sucesso desbloqueou o próximo passo.
A Artemis II é o sobrevoo lunar tripulado, atualmente previsto para 2026. A tripulação: Comandante Reid Wiseman, Piloto Victor Glover, Especialista de Missão Christina Koch e o astronauta da Agência Espacial Canadiana Jeremy Hansen — o primeiro canadiano a sair da órbita baixa da Terra. Não vão aterrar. A missão é um loop de alta velocidade à volta da Lua para testar o Orion em condições extremas com humanos a bordo. Mas coloca astronautas norte-americanos e canadianos no espaço profundo pela primeira vez desde a era Apollo.
A Artemis III — a real aterragem lunar tripulada — está prevista para 2027. O plano utiliza a Starship da SpaceX como Sistema de Aterragem Humana (HLS): a Orion acopla com a Starship em órbita lunar, dois astronautas transferem-se para a Starship e descem à superfície perto do polo sul, conduzem operações na superfície, depois ascendem e regressam à Orion para a viagem de regresso a casa. O alvo do polo sul não é arbitrário — tem a ver com gelo de água.
O Lunar Gateway é a arquitetura de longo prazo. Uma pequena estação espacial modular em órbita de halo quase retilínea (NRHO) à volta da Lua, o Gateway serve como ponto de estadia para missões de superfície repetidas sem necessidade de trazer todo o propulsor da Terra todas as vezes. O Elemento de Energia e Propulsão (PPE) — o primeiro módulo do Gateway — está programado para lançamento num Falcon Heavy em 2027. Uma vez operacional, o Gateway reduz significativamente o custo por missão de superfície ao permitir o armazenamento de propulsor e a transferência de tripulação em órbita lunar.
Serviços Comerciais de Carga Lunar (CLPS)
Paralelamente à Artemis, o programa CLPS da NASA paga a empresas privadas para entregarem instrumentos científicos e demonstradores tecnológicos na Lua. A filosofia: tratar a entrega lunar como um serviço comercial, não como um megaprojeto governamental. Os resultados têm sido variados, mas reais.
O Peregrine da Astrobotic foi a primeira tentativa CLPS, lançada em janeiro de 2024. Uma fuga de propulsante a caminho da Lua tornou a aterragem impossível. O Peregrine queimou-se na reentrada. Um fracasso — mas um informativo.
A missão IM-1 da Intuitive Machines seguiu-se em fevereiro de 2024. O módulo de aterragem Odysseus alcançou a região do polo sul lunar — a primeira aterragem suave dos EUA na Lua desde 1972. Mas aterrou de lado, partindo uma das suas pernas numa rocha. Sobreviveu por vários dias antes de os seus painéis solares perderem o ângulo de luz solar e a missão terminou. Imperfeita, mas histórica.
A missão Blue Ghost da Firefly Aerospace foi lançada em janeiro de 2026 e aterrou suavemente com sucesso perto da Mare Crisium. Operou por mais de 14 dias, entregou todas as 10 cargas úteis da NASA e executou um encerramento planeado para a noite lunar. A missão CLPS mais bem-sucedida até à data. Demonstrou que a entrega lunar comercial está a tornar-se fiável.
O padrão nos CLPS: cada missão ensina lições difíceis, os custos descem com cada iteração e a base de conhecimento operacional acumula-se. O acesso lunar comercial é real. Ainda é arriscado. Mas está a melhorar rapidamente.
O Polo Sul e o Gelo de Água
O polo sul lunar é a propriedade mais disputada do sistema solar neste momento — e é por causa da água. As crateras permanentemente na sombra perto dos polos nunca veem a luz do sol. A missão LCROSS da NASA em 2009 colidiu deliberadamente com um estágio superior numa dessas crateras e confirmou gelo de água no penacho. O SOFIA, o observatório aéreo, quantificou posteriormente as concentrações de gelo em várias crateras.
O gelo de água importa porque não é apenas água. A eletrólise separa-o em hidrogénio e oxigénio — os dois componentes do propulsor químico para foguetões mais eficiente. Um depósito de combustível na Lua, abastecido com propulsor produzido localmente, muda toda a economia da exploração do espaço profundo. Missões a Marte, à cintura de asteroides e mais além poderiam reabastecer na Lua em vez de lançarem tudo do poço gravitacional profundo da Terra. As poupanças nos custos de propulsante são enormes.
O rover VIPER da NASA (Volatiles Investigating Polar Exploration Rover) foi projetado para mapear os depósitos de gelo em detalhe — que crateras, que concentrações, quão acessíveis. Foi cancelado em 2024 devido a cortes orçamentais, um revés significativo para a caracterização do gelo. A comunidade científica reagiu fortemente. O setor comercial está agora a avaliar se missões privadas de prospeção podem preencher essa lacuna.
Quem Mais Está a Ir
O programa Chang'e da China tem alcançado marcos discretamente. O Chang'e 6 em 2024 devolveu amostras do lado oculto da Lua — uma primeira vez na história, exigindo um satélite retransmissor para manter comunicações com a Terra a partir do ponto cego da Lua permanentemente voltado para a Terra. As amostras estão a ser analisadas. O Chang'e 7, visando o polo sul, está planeado para 2026. A China anunciou a sua intenção de estabelecer uma estação de investigação lunar permanente até 2035, em cooperação com a Rússia.
A dimensão geopolítica é real. Dois blocos distintos estão agora a construir no sentido de uma presença lunar permanente com padrões técnicos e estruturas de governança incompatíveis. É por isso que os Acordos Artemis importam.
Os Acordos Artemis, agora assinados por 47 nações em 2026, estabelecem um conjunto de normas para um comportamento responsável no espaço — incluindo uma disposição crítica: as nações podem possuir recursos que extraiam da Lua (ou de asteroides), mas não podem reivindicar território. Este é o quadro legal que torna uma economia lunar possível. Sem ele, qualquer empresa que extraia gelo de água ou rególito não tem direitos de propriedade sobre o que retira do solo. Com os Acordos, existe um caminho — imperfeito e não testado nos tribunais, mas cada vez mais o padrão internacional.
A Economia dos Recursos Lunares
O que seria realmente extraído e porquê?
- Gelo de água → propulsor para foguetões: A tese económica central da economia lunar. Um depósito de propulsor na Lua, alimentado por gelo de água extraído localmente e convertido em hidrogénio líquido e oxigénio líquido, torna mais barata qualquer missão com destino ao espaço profundo a partir da Terra. O combustível não precisa de ser lançado da superfície da Terra. A economia melhora dramaticamente em escala.
- Hélio-3: Raro na Terra, presente no rególito lunar devido a milhares de milhões de anos de bombardeamento do vento solar. Teoricamente um combustível para reatores de fusão. A ressalva: a energia de fusão comercialmente viável ainda está a décadas de distância, e a mineração de Hélio-3 só faz sentido uma vez que essa tecnologia exista. É uma aposta de longo horizonte.
- Elementos de terras raras e metais do grupo da platina: Presentes no rególito lunar. O desafio é que a extração e o retorno à Terra custam muito mais do que a mineração terrestre aos preços atuais de lançamento. Isto só faz sentido se os custos de lançamento caírem outra ordem de grandeza, ou se os materiais forem usados no espaço em vez de devolvidos.
- Rególito como material de construção: O uso de recursos mais viável a curto prazo. A NASA e a ESA estão a investigar ativamente a construção lunar impressa em 3D usando rególito sinterizado. Construir estruturas de habitat, plataformas de aterragem e blindagem contra radiação a partir de material local em vez de o lançar da Terra pode tornar bases de superfície permanentes economicamente viáveis.
A perspetiva económica fundamental que percorre tudo isto: o valor da Lua é maior como facilitador de outras atividades espaciais, não como um destino final. A produção de propulsante, a construção em órbita e a infraestrutura de estadia para missões mais profundas — esse é o caso económico a curto prazo.
A Aposta do Setor Privado
Uma série de empresas está a posicionar-se para a economia lunar antes de esta se tornar obviamente lucrativa — apostando que o compromisso governamental sustentado cria um mercado que vale a pena entrar cedo.
- Astrolab ganhou o contrato do Veículo de Terreno Lunar (LTV) da NASA para a Artemis — o rover pressurizado que dará aos astronautas mobilidade de superfície estendida para além da zona de aterragem imediata.
- ispace, a empresa lunar comercial japonesa, está a desenvolver rovers para prospeção de recursos. A sua primeira missão falhou em 2023, mas a Missão 2 está em desenvolvimento. Estão a construir a infraestrutura de exploração que precede a extração.
- Lunar Outpost foca-se na mobilidade de superfície e na utilização de recursos in-situ (ISRU) — o hardware e sistemas necessários para realmente processar recursos lunares em produtos utilizáveis.
- Axiom Space está a construir os fatos de atividade extraveicular (EVA) para a Artemis III. Os primeiros fatos de superfície lunar não feitos pela NASA. Uma pequena mas significativa privatização de um sistema crítico.
A tese de investimento neste setor: infraestrutura pronta antes de a economia estar comprovada, posicionada para capturar o mercado quando este se materializar. É uma aposta de longa duração — o tipo que exige capital paciente e contratos âncora governamentais sustentados.
A Construção de Longo Prazo
A economia lunar não é um caso de negócio a curto prazo. É uma construção de infraestrutura de 20 a 30 anos. O gelo de água está lá. A tecnologia para o extrair e usar está a ser desenvolvida. O quadro legal — tão imperfeito quanto é — está a tomar forma através dos Acordos Artemis. A infraestrutura de entrega comercial está a ser comprovada missão a missão através do CLPS.
As decisões que estão a ser tomadas em 2024-2026 — a órbita escolhida para o Gateway, os contratos CLPS adjudicados, as normas dos Acordos Artemis estabelecidas, as arquiteturas de depósitos de propulsante a serem estudadas — irão determinar quem tem a vantagem técnica e legal quando a extração de recursos lunares ultrapassar o limiar de projeto de investigação para operação comercial. Esse limiar provavelmente situa-se na década de 2040. Mas não se pode ganhar uma corrida em 2040 se não se estiver a construir em 2020.
A Lua está a ficar ocupada precisamente porque todos compreendem isto.