Las desherbadoras láser de Carbon Robotics demuestran que la automatización agrícola funciona, pero no como asegura el marketing
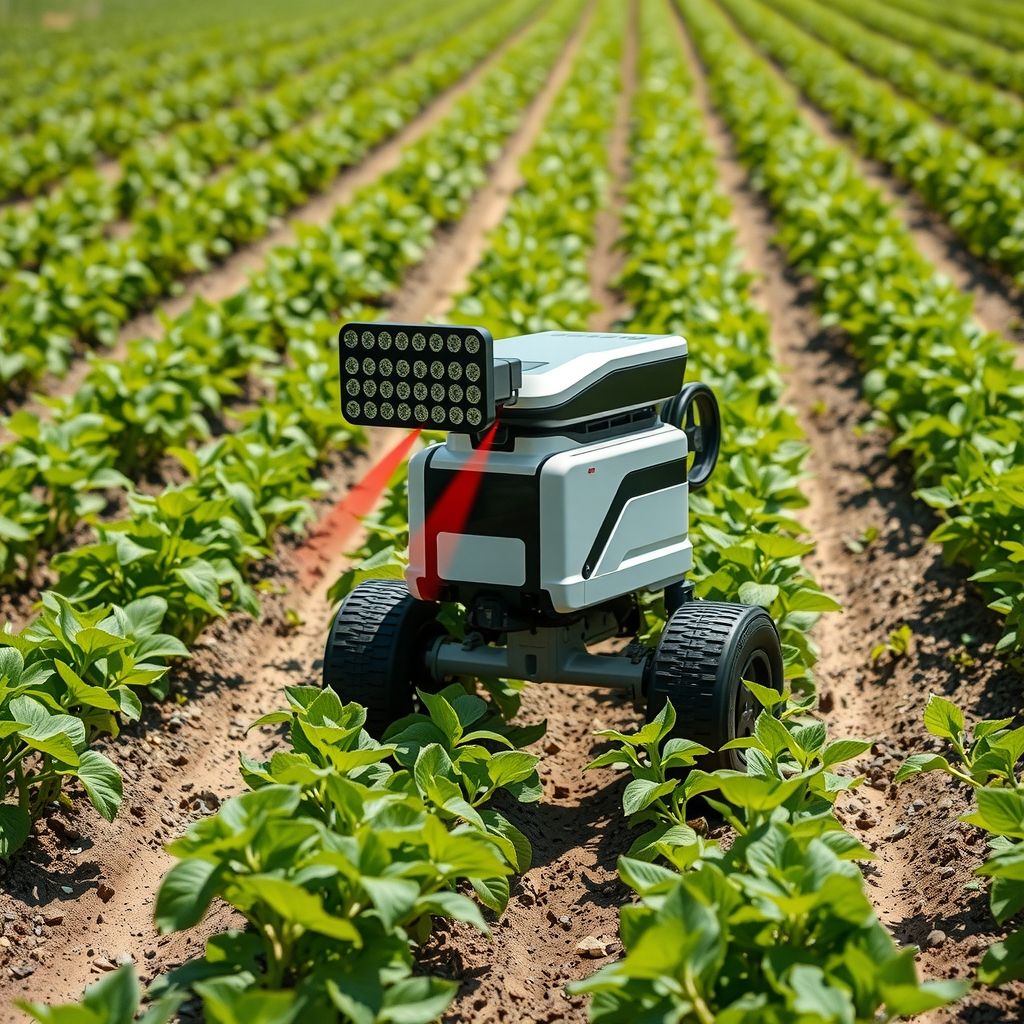
Carbon Robotics afirma que su flota LaserWeeder ha eliminado más de 35.000 millones de malas hierbas en operaciones en 15 países, y que su modelo G2, presentado en febrero de 2025, funciona ya en más de 100 granjas. Los ingresos del año fiscal 2026 habrían superado los 100 millones de dólares, y la compañía estaría considerando una salida a bolsa. Con cualquier criterio, se trata de un negocio de automatización real y viable comercialmente, no una demostración de laboratorio. Pero una encuesta de junio de 2026 a agricultores alemanes de cultivos extensivos complica la narrativa que Silicon Valley suele contar sobre los robots resolviendo la crisis de mano de obra agrícola: la mayoría de los encuestados dijo haber adoptado robots para optimizar su plantilla existente, no para reemplazarla.
Esa distinción importa más de lo que parece. El discurso detrás de las rondas de financiación de la robótica agrícola se ha enmarcado sistemáticamente en torno al reemplazo de mano de obra: menos trabajadores necesarios, menores costos, una solución a la escasez crónica que algunas estimaciones cifran en más de un millón de empleos agrícolas sin cubrir en EE. UU. en una temporada dada. El patrón real de implementación se ve distinto. Los robots se están concentrando en tareas estrechas, de alto valor y físicamente repetitivas — deshierbe, cosecha selectiva, transporte en campo — mientras que el grueso de la mano de obra agrícola sigue haciendo todo lo demás.
LaserWeeder es el ejemplo más claro de por qué se mantiene este patrón. La máquina identifica malas hierbas con visión por computadora y las elimina con un pulso láser dirigido, sin dañar el cultivo. Es una tarea en la que los robots son estructuralmente buenos: alta repetición, un espacio de decisión estrecho (mala hierba o no), y un resultado claro y medible. Las primeras unidades cubrían entre 15 y 20 acres al día; el chasis más reciente G2, de 20 pies, trabaja a un ritmo de entre 1,5 y 3 acres por hora, una mejora de rendimiento significativa, pero sigue siendo una máquina dimensionada para operaciones de decenas de miles de acres, no un reemplazo de toda una cuadrilla agrícola.
Compárese eso con la cosecha de cultivos delicados como fresas o uvas de mesa, donde las máquinas aún van muy por detrás de la destreza humana, o con las decisiones de criterio que toma un capataz sobre el momento del riego, la detección de enfermedades o el triaje de equipos. Esas tareas se resisten a la automatización precisamente porque requieren el tipo de razonamiento flexible y dependiente del contexto que la eliminación de malas hierbas guiada por láser no necesita. Los robots desherbadores de Naio (Ted, Oz, Dino) y los robots de transporte como Burro siguen el mismo patrón: cada uno está construido en torno a una tarea físicamente repetitiva y bien definida, no un peón agrícola de propósito general.
Esto también explica por qué las cifras de tamaño de mercado de la robótica agrícola son tan inconsistentes. Una estimación ampliamente citada sitúa el mercado global en 25.850 millones de dólares en 2026, con un crecimiento anual compuesto del 21,8%; otra lo sitúa más cerca de los 9.500 millones de dólares, creciendo un 47% interanual. La brecha no es solo una investigación descuidada — refleja un desacuerdo real sobre qué cuenta como “robótica agrícola”. Si se incluyen los tractores guiados por GPS y los drones de pulverización de precisión, el mercado se infla. Si se restringe a robots que toman decisiones autónomas a nivel de tarea, como LaserWeeder, se reduce considerablemente.
La propia línea de productos de John Deere ilustra la misma división. Su tractor totalmente autónomo 8R, presentado para disponibilidad comercial amplia en 2022, maneja labranza con geocercas usando seis pares de cámaras estéreo para detección de obstáculos — otra tarea estrecha y repetitiva (arar esta área definida) en lugar de gestión agrícola general. Deere amplió el enfoque al 9RX 830, más grande, para labranza a gran escala, pero el patrón es constante: la autonomía escala donde la tarea está estructurada y el entorno es relativamente predecible, no donde requiere el tipo de criterio que un operador humano aporta ante condiciones de campo impredecibles.
Nada de esto significa que la robótica agrícola sea una categoría sobrevalorada. Las cifras de ingresos y superficie de Carbon Robotics son reales, y las malas hierbas resistentes a herbicidas son un problema agronómico creciente que el deshierbe láser aborda sin insumos químicos — un argumento de venta genuino más allá de la economía laboral. El exceso de entusiasmo está específicamente en el enfoque de reemplazo de mano de obra. Las granjas que adoptan estos robots no están despidiendo trabajadores; están reasignando una fuerza laboral cada vez más escasa y costosa, alejándola de las tareas más repetitivas y acercándola al trabajo que requiere criterio, que las máquinas todavía no pueden hacer.
Para cualquiera que evalúe proveedores de automatización agrícola, la conclusión práctica es hacer una pregunta más acotada que “¿puede esto reemplazar mano de obra?”: preguntar qué tarea específica aborda el robot, cuán repetitiva y visualmente bien definida es esa tarea, y si la economía funciona por acre o por tarea en lugar de por trabajador desplazado. Los proveedores que puedan responder eso con precisión, como Carbon Robotics puede señalar malas hierbas por hora y acres cubiertos, están construyendo negocios reales. Los proveedores que lideran con estadísticas llamativas de escasez de mano de obra suelen estar vendiendo una narrativa que los datos de implementación aún no respaldan.